
ترکیدن حباب هوش مصنوعی در آسیا
جمعه ۸ آبان ۱۴۰۵
نویسنده: مایکل رابرتز | ویراستار ناصر پیشرو
به نظر میرسد حباب هوش مصنوعی در آسیا ترکیده است. این اتفاق ابتدا از کره جنوبی آغاز شد؛ جایی که شاخص بازار سهام KOSPI در ۱۵ اکتبر بیش از ۸ درصد سقوط کرد. این سقوط به کاهش بسیار شدید شاخص کره در مقایسه با اوج رونق سرمایهگذاری در حوزه هوش مصنوعی در ژوئن گذشته اضافه شد؛ کاهشی معادل ۴۱ درصد. قیمت سهام دو شرکت بزرگ فناوری کره، یعنی SK Hynix و غول فناوری Samsung Electronics، در همان یک روز بیش از ۱۰ درصد افت کرد.
اکنون ترکیدن این حباب به چین نیز سرایت کرده است. شاخص سهام STAR50 که شرکتهای مهم فعال در حوزه هوش مصنوعی و تراشه را دنبال میکند، از اوج خود در ماه ژوئیه تاکنون ۴۰ درصد کاهش یافته است. در همین حال، شاخص گستردهتر CSI 300 نیز پس از افت ۲۰ درصدی از ماه ژوئن، وارد محدوده بازار نزولی شده است.
اگر این تحولات را در کنار نابودی ۹۰۰ میلیارد دلار از ارزش بازار سهام سئول طی هفت روز، از ۱۵ اکتبر، قرار دهیم، در مجموع نزدیک به ۱٫۴ تریلیون دلار از آنچه مارکس «سرمایه موهوم» مینامید، تنها در ماه اکتبر و در سراسر زنجیره تأمین سختافزار شرق آسیا دود شده است.
منظور مارکس از سرمایه موهوم، ارزش بازاری سهام و اوراق قرضه است؛ داراییهایی که در واقع ادعاهایی نسبت به ارزش داراییهای واقعی شرکتها، مانند ماشینآلات، نرمافزارها، قطعات و غیره، محسوب میشوند. این سرمایه را موهوم مینامند، زیرا ارزش بازار آن میتواند بهشدت از ارزش واقعی داراییهایی که شرکتها در اختیار دارند و برای کسب سود به کار میگیرند، فاصله بگیرد.
در آسیا، این سرمایهگذاران خرد (یعنی خانوارها) بودهاند که به بازار سهام هجوم آوردهاند. نرخ پسانداز خانوارها، بهویژه در چین، بالاست و رونق قبلی سرمایهگذاری در املاک و مستغلات چین نیز چند سال پیش فروپاشید. خرید سهام شرکتهای فعال در حوزه هوش مصنوعی به جدیدترین تب سرمایهگذاری برای یکشبه ثروتمند شدن تبدیل شده بود. اما اکنون به نظر میرسد سرمایهگذاران به این نتیجه رسیدهاند که قیمت سهام شرکتهای آسیایی فعال در حوزه هوش مصنوعی بیش از اندازه بالا رفته است.
SK Hynix و Samsung شرکتهای کلیدی تأمینکننده تراشههای نیمهرسانا هستند؛ تراشههایی که برای راهاندازی شتابدهندههای پیشرفته هوش مصنوعی و مراکز داده ضروریاند.
در دو سال گذشته، به نظر میرسید سامسونگ و SK Hynix از فروش تراشه سودهای هنگفتی کسب میکنند. این سودها حاصل بهرهبرداری از تقاضای بسیار شدید جهانی برای تراشه بود؛ تقاضایی که از سوی انحصارات فناوری آمریکا با منابع مالی فراوان و نیاز مبرم به حافظه بیشتر برای سرورهای پروژههای هوش مصنوعی آنها ایجاد شده بود.
اما اکنون این سودهای فوقالعاده در معرض خطر قرار گرفتهاند؛ بهویژه پس از آنکه شرکت چینی CXMT از نوعی حافظه سرور برای مراکز داده رونمایی کرد که هزینه تولید تراشهها را بهشدت کاهش میدهد. سرمایهگذاران بازار سهام کره پیامدهای این تحول را بهخوبی دریافتند: دوران سودهای فوقالعاده رو به پایان است.
ورود CXMT به سهم بازار کره در صنعت تراشه باعث شد سهم این شرکت از بازار جهانی DRAM در مقایسه سالانه و در سهماهه دوم سال ۲۰۲۶، از ۴ درصد به ۱۰ درصد افزایش یابد.
اما این تحول پیامدهای خاص خود را برای بازار سهام چین نیز به همراه داشت. آزمایشگاههای هوش مصنوعی چین و آسیا بهسوی مدلهایی موسوم به «وزنباز» (Open-weight) حرکت کردهاند؛ مدلهایی که استفاده از آنها رایگان است.
کاهش هزینه تراشهها همچنین به کاهش قیمت خدمات شرکتهای هوش مصنوعی در چین منجر شده است؛ بازاری که رقابت در آن بسیار شدید بوده است. حجم عظیمی از سرمایه به حوزههای طراحی تراشه، حافظه و رباتیک سرازیر شده و نتیجه آن از بین رفتن حاشیه سود شرکتها بوده است.
بنابراین، سرمایهگذاران سفتهباز چینی نگران شدهاند و ارزش سهام خود شرکت CXMT نیز بیش از ۲۵ درصد کاهش یافته است.
بر اساس گزارش گلدمن ساکس، سهام مرتبط با هوش مصنوعی به ۴۲ درصد از کل ارزش بازار سهام چین و ۵۷ درصد از کل گردش معاملات در بازار سهام A سرزمین اصلی چین و بازار سهام H هنگکنگ رسیده بود.
حتی پس از ازدستدادن ۴۰٫۴ درصد از ارزش خود، شاخص STAR 50 همچنان با نسبت قیمت به سود تاریخی حدود ۱۰۰ معامله میشود؛ این رقم در اوج خود در ماههای ژوئن و ژوئیه نزدیک به ۲۵۰ برابر بود. نسبت فعلی همچنان بیش از سه برابر شاخص فناوری نزدک آمریکا است.
همانطور که سعد زیدی، مفسر اقتصادی، توضیح داده است، گسترش سریع و افقی ظرفیت تولید سختافزار هوش مصنوعی در چین، حاشیه سود را در سراسر زنجیره تأمین شرق آسیا فشرده کرده است. این وضعیت در شرایطی رخ داده که ظرفیت مازاد تولید، قدرت قیمتگذاری شرکتها را نیز از بین برده است.
صنعت سختافزار شرق آسیا اکنون در یک حرکت گازانبری گرفتار شده است: از یکسو بازدهی سرمایهگذاری در مراحل پاییندستی زنجیره هوش مصنوعی رو به کاهش است و از سوی دیگر، صنعت فناوری چین که تحت هدایت دولت فعالیت میکند، حاشیه سود را پایین میآورد. در نتیجه، حباب سفتهبازانه سختافزار در شرق آسیا آشکارا در حال شکستن است.
به گفته زیدی، این وضعیت از قانون مارکس درباره نرخ سودآوری پیروی میکند؛ قانونی که بر اساس آن، هرگونه افزایش سریع سرمایهگذاری در فناوری، سرانجام فشار کاهشی بر سودآوری وارد خواهد کرد، مگر آنکه این سرمایهگذاری بهطور چشمگیری بهرهوری نیروی کار زنده را در کل اقتصاد افزایش دهد.
با این حال، تاکنون، همانطور که پیشتر نشان دادهام، بهرهوری کل عوامل تولید (یعنی دستاوردهای اقتصادی ناشی از نوآوری در حوزه هوش مصنوعی) تقریباً افزایش محسوسی نداشته است.
زیدی میگوید:
«اکنون بازار در حال بیدار شدن در برابر این واقعیت است که ارزشگذاری سختافزار در بخشهای بالادستی نمیتواند برای همیشه از سودآوری بخشهای پاییندستی جدا و بیارتباط باقی بماند.»
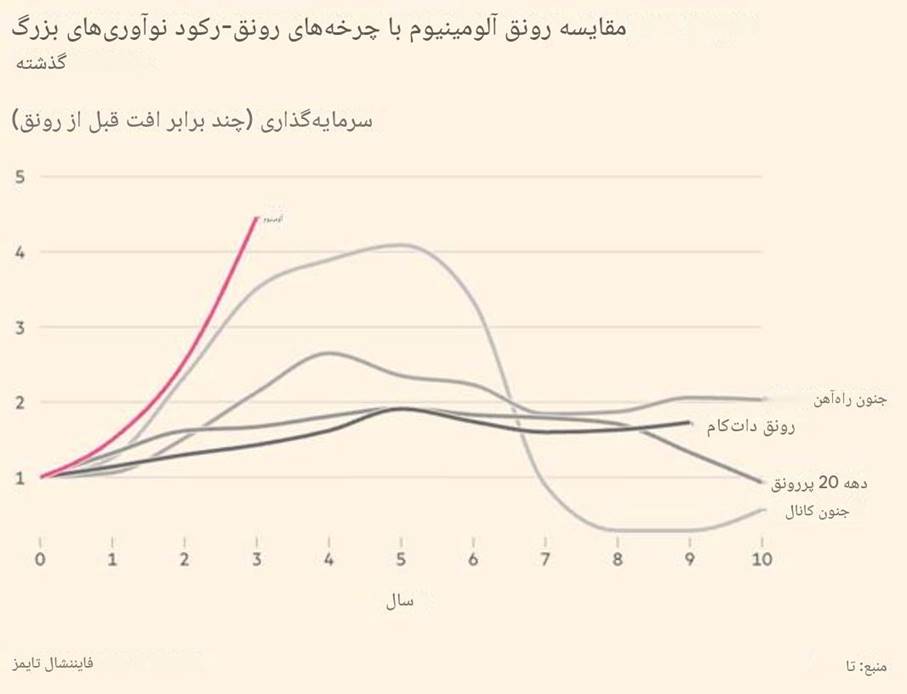
همانطور که پیشتر نیز نشان دادهام، این تب هوش مصنوعی شباهت زیادی به موج سرمایهگذاری قرن نوزدهم در فناوری نوظهور راهآهن دارد.
در آن زمان نیز راهآهن بهعنوان فناوری جدید و قدرتمندی شناخته میشد که میتوانست حملونقل و سفر را متحول کند و در نتیجه بهرهوری را افزایش دهد.
این تصور به سفتهبازی گسترده در سهام شرکتهای راهآهن منجر شد؛ بهطوریکه در دهه ۱۸۴۰، شرکتهای مختلف یکی پس از دیگری طرح احداث خطوط راهآهن جدید را در بریتانیا آغاز کردند و در دهه ۱۸۷۰ نیز چنین اتفاقی در ایالات متحده رخ داد.
سرانجام، نگرانی سرمایهگذاران درباره ظرفیت مازاد پروژههای راهآهن، در کنار افزایش بیاعتمادی به اوراق بهادار شرکتهای راهآهن، سقوط بازار را رقم زد.
در بریتانیا، این تب سرمایهگذاری در دهه ۱۸۴۰ به اوج خود رسید. مارکس در آن زمان خاطرنشان کرد:
«در کلاهبرداری راهآهن که از تابستان ۱۸۴۴ آغاز شد، به نظر میرسید سرمایهگذاران راهآهن انتظار نرخ سودی بسیار بالاتر از متوسط را داشتند.»
مارکس از این پدیده با عنوان «کلاهبرداری بزرگ راهآهن» یاد کرد تا تأکید کند که ادعاهای شرکتهای راهآهن درباره سودهای هنگفت آینده، عمداً بیش از اندازه بزرگنمایی شده بود؛ وضعیتی که شباهت زیادی به شرایط کنونی شرکتهای هوش مصنوعی در آمریکا دارد.
سرمایهگذاران سادهلوحانه سرمایههای خود را به طرحهایی سرازیر کردند که سودآوری آنها بهمراتب کمتر از انتظارات سرمایهگذاران و وعدههای مدیران شرکتهای راهآهن بود.
اکنون پرسش این است که آیا ترس سرمایهگذاران از سرمایهگذاری بیش از اندازه و کاهش چشمانداز سودآوری هوش مصنوعی، به مرکز اصلی این تب سرمایهگذاری، یعنی ایالات متحده، نیز سرایت خواهد کرد یا خیر؟رقابت با مدلهای هوش مصنوعی چینی که استفاده از آنها رایگان یا بسیار ارزان است و کیفیت آنها نیز پیوسته بهبود مییابد، در حال کاهش سود بالقوه آزمایشگاههای هوش مصنوعی آمریکا، یعنی OpenAI و Anthropic، است.
در حال حاضر، هر پنج مدل محبوب هوش مصنوعی در جهان چینی هستند و بر اساس گزارشی که هفته گذشته در والاستریت ژورنال منتشر شد:
«تقریباً ۴۵ درصد از کل توکنهای ردیابیشده اکنون از طریق مدلهای چینی پردازش میشوند.»
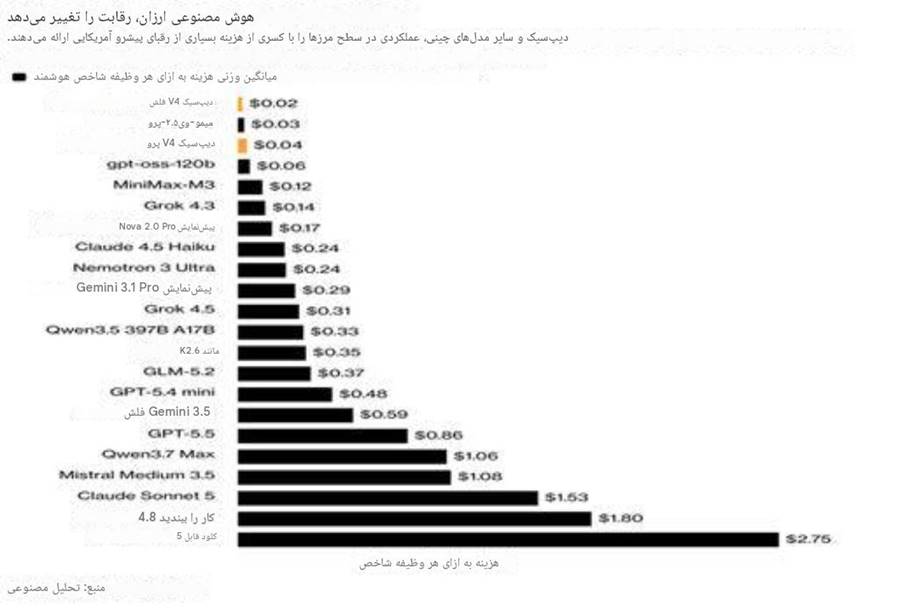
همانطور که تورستن اسلوک از شرکت Apollo Capital اشاره کرده است، با وجود سرمایهگذاریهای عظیم و تبلیغات گسترده پیرامون هوش مصنوعی، این فناوری تاکنون هیچ بازده مالیای برای شرکتهای آمریکایی خارج از بخش فناوری به همراه نداشته است.
او میگوید:
«نکته اساسی این است که سرنوشت داستان هوش مصنوعی در شاخص S&P 493 تعیین خواهد شد، نه در گروه هفت شرکت بزرگ فناوری موسوم به Mag 7. تاکنون هیچ شواهدی وجود ندارد که نشان دهد رشد درآمد یا حاشیه سود شرکتهای خارج از بخش فناوری در حال بهبود است.»[
سودآوری شرکتهای بزرگ ابرمقیاس (Hyperscalers) که محرک اصلی سرمایهگذاری در حوزه هوش مصنوعی هستند نیز کاهش یافته است. این شرکتها در ازای بیش از یک تریلیون دلار مخارج سرمایهای، شاهد کاهش فصلی بازده سرمایهگذاری خود بودهاند.
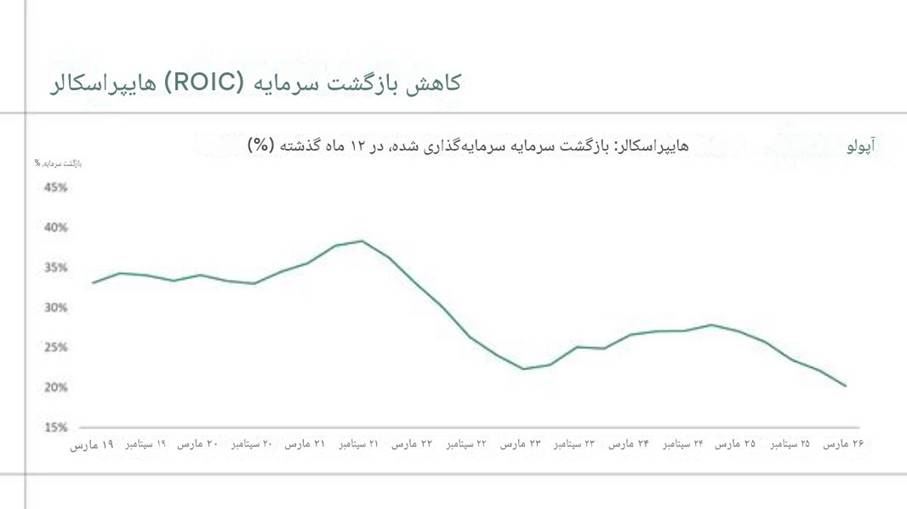
نشانههایی نیز وجود دارد که نشان میدهد حباب سرمایهگذاری در هوش مصنوعی آمریکا ممکن است در حال نشت باشد.
دیروز، قیمت سهام شرکت آلفابت (گوگل) پس از آنکه هزینههای سرمایهگذاری خود در حوزه هوش مصنوعی را در سهماهه سوم به بیش از ۵۰ میلیارد دلار افزایش داد، ۱۰ درصد سقوط کرد. این افزایش هزینهها به رکوردی در زمینه «مصرف نقدینگی» (Cash Burn) منجر شد و سرمایهگذاران را بهشدت نگران کرد.
جریان نقد آزاد شرکت (Free Cash Flow)، یعنی پولی که برای سرمایهگذاری در دسترس است، در ماه سپتامبر به منفی ۹٫۱ میلیارد دلار رسید؛ در حالی که این رقم در سهماهه قبل منفی ۵٫۹ میلیارد دلار بود.
آلفابت برای تأمین هزینههای سنگین خود، دهها میلیارد دلار بدهی جدید پذیرفته است. این شرکت همچنین در ماه ژوئن اعلام کرد که قصد دارد حدود ۸۵ میلیارد دلار از طریق انتشار سهام جدید جذب سرمایه کند؛ اقدامی که نخستین عرضه سهام آن در بیش از دو دهه گذشته خواهد بود.
این تصمیم چرخشی آشکار در سیاست مالی شرکت محسوب میشود؛ زیرا آلفابت طی سالهای گذشته بهجای انتشار سهام، مشغول بازخرید سهام خود بوده است.
اما آزمون بزرگ هنوز در راه است:
شرکت Anthropic در آستانه عرضه سهام خود به عموم مردم قرار دارد تا ۱۵۰ میلیارد دلار سرمایه جذب کند. این اقدام ارزش بازار شرکت را به حدود ۱٫۵ تریلیون دلار خواهد رساند؛ ارزشی واقعاً حیرتانگیز برای شرکتی که هنوز هیچ سودی کسب نمیکند.
Anthropic در دفترچه عرضه سهام خود خطاب به سرمایهگذاران بالقوه چنین نوشته است:
«ما هنوز در مراحل ابتدایی رشد درآمد خود قرار داریم. در دورههای اخیر رشد سریعی را تجربه کردهایم، اما نرخهای رشد تاریخی ما لزوماً نشاندهنده عملکرد آینده یا توانایی ما برای حفظ یا پیشبینی رشد درآمد در آینده نیستند. انتظار نداریم درآمد ما با نرخهای مشابه گذشته به رشد خود ادامه دهد و نمیتوانیم تضمین کنیم که درآمد شرکت در آینده به رشد خود ادامه خواهد داد؛ حتی نمیتوانیم تضمین کنیم که اساساً رشدی اتفاق خواهد افتاد.»
این یک شرطبندی بزرگ است!
منبع وبلاگ مایکال روبرتز. ۲۹ اکتبر ۲۰۲۶
Michael Roberts blog